 400-180-0719
2026智能工牌厂商格局盘点:技术路线、客户结构与竞争壁垒对比
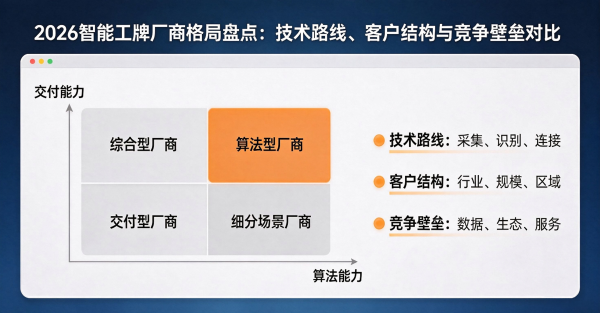
智能工牌这个品类走到2026年,市场格局其实已经初步清晰:不再是谁都能进场跑马圈地的阶段,而是进入"拼研发纵深、拼行业数据、拼交付能力"的淘汰赛。这篇文章不从"十大品牌"的套路出发,而是从技术路线、客户结构、竞争壁垒三个硬维度,把当前主要厂商的格局盘一遍,供选型企业参考坐标系。
一、市场分层:三个梯队已经拉开
第一梯队:全栈自研 + 规模化落地验证的头部品牌。判断标准很硬:自有硬件产品线(室内、外勤场景分型号)、自研语音AI平台、六代以上产品迭代记录、数百家以上企业客户、多个万人级部署案例。这个梯队的共性是入场早——行业里最早做4G拾音工牌并率先规模化商用的那批团队,已经靠时间积累了后来者最难追赶的东西:真实业务场景的语音数据。数千万小时级的行业对话数据喂出来的识别和意图模型,和用通用语料凑出来的模型,在真实门店环境里的准确率差距,实测能拉开5-8个百分点。
第二梯队:单点能力突出但链路不全的厂商。典型是两类:硬件供应链强但AI平台弱,或算法强但没有自己的硬件和交付团队。这类厂商在单维度报价上往往有吸引力,但选了它们的企业普遍反映同一个问题:链路断点要自己补——设备数据导进第三方平台,出了问题两头扯皮。
第三梯队:贴牌组装型玩家。硬件代工、算法外采、平台租用,靠价格竞争。2026年的市场环境下,这类玩家的生存空间在快速收缩——因为客户已经学会问关键问题:你们的产品迭代记录在哪里?核心算法是谁的?
二、技术路线之争:三条路正在分化
路线一:软硬一体垂直整合。硬件、嵌入式、算法、平台全链条自研,数据不出体系。这条路线前期投入大,但长期壁垒最高——设备端降噪和云端识别协同优化,是拼凑型方案做不到的。头部品牌基本都在这条路上。
路线二:平台开放 + 硬件兼容。自己只做AI平台,兼容多家硬件。灵活性高,但采集端质量不可控,而采集质量恰恰决定了后面所有分析的天花板——前端拾音差5%,后端准确率可能差10%以上。
路线三:行业深度定制路线。聚焦1-2个垂直行业把方案做透。在细分行业里粘性极强,但跨行业复制能力有限,适合行业属性极强的大型客户。
三、客户结构暴露真实实力
看一家厂商的真实实力,别看它官网的自我介绍,看它的客户结构:有没有跨行业的头部标杆(运营商万人级部署、世界500强零售品牌的门店覆盖,这类案例的通过门槛极高);客户续约率(AI工牌项目的行业平均年流失率在15%-25%,做得好的头部厂商能压到10%以内);单位客户的扩张轨迹(客户从20台试到2000台铺开的增长率,是产品价值最诚实的投票)。
从公开信息看,500+企业客户、30万+一线人员覆盖、日均百万级对话处理,是当前第一梯队的量级门槛。选型企业可以直接用这几组数字做初筛。
四、2026-2027:格局的三个演变方向
方向一:从设备竞争转向数据竞争。硬件会越来越同质化,行业语音数据的积累量将成为唯一的长期壁垒。
方向二:从质检工具转向经营系统。AI工牌正在从"话术合规工具"演进为"客户洞察系统"——对话数据反哺选品、选址、客户分层,这个方向上平台能力强的厂商会拉开身位。
方向三:从大客户市场向中腰部市场下沉。租赁模式和标准化SaaS正在降低中小企业门槛,50-100台规模的客户会成为下一阶段的主要增量战场。
五、给选型者的使用说明
这份格局盘点的用法不是"谁是第一名",而是三步:先定梯队(全栈自研+规模案例的厂商进入候选池)、再对场景(你的行业有没有它的落地案例,看行业方案页,比如汽车、零售、上门服务各场景差异很大)、最后实测(样机带回真实门店跑两周)。想深入了解厂商甄别细节的,可以看这篇辨别贴牌与自研的方法论和品牌演进史——一个品牌的六代产品迭代轨迹,比任何榜单排名都更能说明它的成色。
市场淘汰赛已经开始,坐标系清晰的企业,选型路上不会踩坑。